پرداخت اعتباری؛ فرصتی برای فروشگاههای ایران
تعداد مشتریهایی که کالا را انتخاب کرده، اما هنگام پرداخت تصمیم میگیرند خرید را به زمان دیگری موکول کنند، کم نیست. گاهی دلیل این تصمیم، قیمت یا کیفیت کالا نیست؛ فقط امکان پرداخت تمام هزینه در همان روز با بودجه او امکانپذیر نیست.
برای فروشگاه، چنین موقعیتی فقط با تخفیف حل نمیشود. مشتری ممکن است به کالا نیاز داشته باشد و قیمت آن را هم پذیرفته باشد، اما بخواهد هزینه را در چند مرحله بپردازد. پرداخت اعتباری این امکان را فراهم میکند و به همین دلیل، بررسی آن برای مدیران فروشگاهها اهمیت دارد.
پرداخت اعتباری چیست؟
پرداخت اعتباری به مشتری اجازه میدهد در محدوده اعتبار خود خرید کند و هزینه را طبق شرایط مشخص، در موعد بعدی یا طی چند قسط بپردازد. یکی از مدلهای رایج آن، BNPL یا «الان بخر، بعدا پرداخت کن» است. در این روش، مشتری کالا را هنگام خرید دریافت میکند، اما پرداخت کامل هزینه به چند مرحله تقسیم میشود. تعداد اقساط، مبلغ اعتبار و زمان بازپرداخت به شرایط ارائهدهنده سرویس بستگی دارد.
برای مشتری، مزیت اصلی این روش، هماهنگکردن زمان پرداخت با برنامه مالی است. برای فروشگاه نیز فرصتی ایجاد میشود تا مشتریانی که امکان پرداخت کامل ندارند، انتخاب دیگری برای تکمیل خرید داشته باشند.
خرید اعتباری در جهان و ایران چه جایگاهی دارد؟
طبق گزارش پرداختهای جهانی ۲۰۲۶ شرکت Worldpay، ارزش خریدهای آنلاین انجامشده از طریق اپلیکیشنهای BNPL در سال ۲۰۲۵ حدود ۳۰۰ میلیارد دلار برآورد شده است. این رقم، جایگاه قابل توجه خرید اعتباری را در تجارت آنلاین نشان میدهد؛ البته شامل تمام شکلهای اعتبار، مانند کارتهای اعتباری، نمیشود.
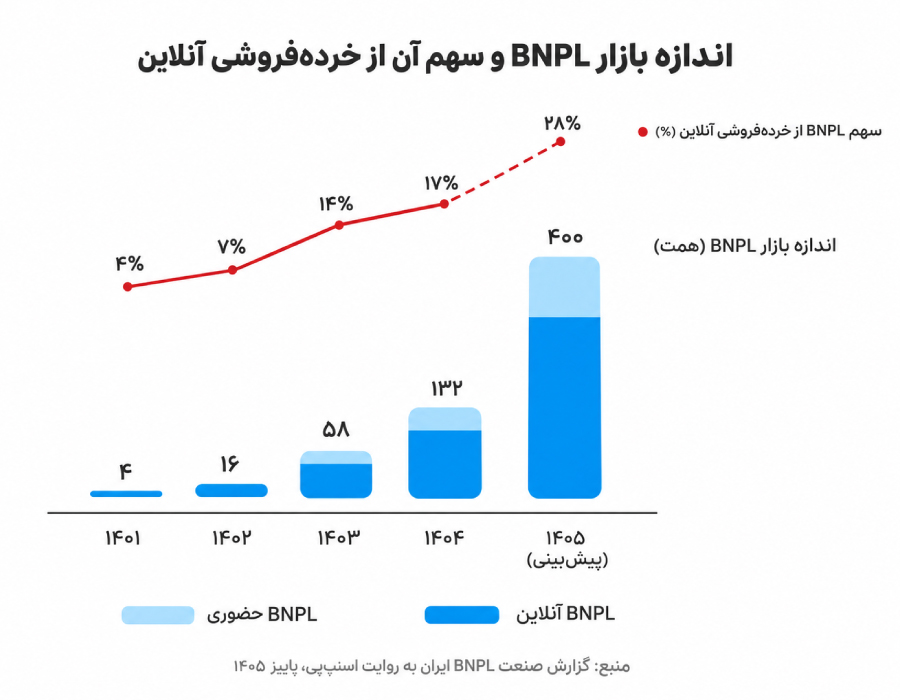
در ایران، میان خرید آنلاین و حضوری تفاوت زیادی وجود دارد. بر اساس گزارش «صنعت BNPL ایران به روایت اسنپپی»، به نقل از دیامبرد، سهم این روش از خردهفروشی آنلاین ایران در سال ۱۴۰۴ حدود ۱۷ درصد بوده، اما سهم آن از خریدهای حضوری کمتر از نیمدرصد گزارش شده است.
این تفاوت برای فروشگاههای زنجیرهای و هایپرمارکتها قابل توجه است. مشتری ممکن است تجربه خرید اعتباری آنلاین داشته باشد، اما هنگام مراجعه به شعبه، همین امکان را در دسترس نبیند. فراهمکردن آن میتواند تجربه خرید حضوری را با نیاز این گروه از مشتریان هماهنگتر کند.

چرا روش پرداخت برای فروشگاه اهمیت دارد؟
نیاز به خرید همیشه با زمان دریافت درآمد همزمان نیست. مشتری ممکن است امروز به پوشاک، لوازم خانه یا کالاهای مصرفی نیاز داشته باشد، اما ترجیح دهد هزینه آن را طی چند ماه پرداخت کند.
در گزارش اسنپپی، ۳۴ درصد کاربران گفتهاند در صورت نبود درگاه اسنپپی، خرید خود را به تعویق میاندازند. این آمار مربوط به کاربران بررسیشده در همان گزارش است، اما نشان میدهد روش پرداخت برای بخشی از مشتریان در زمان انجام خرید موثر است.
پذیرش پرداخت اعتباری میتواند برای فروشگاه سه فرصت ایجاد کند:
- کمک به تکمیل خرید: مشتری برای پرداخت، گزینهای متناسبتر با بودجه خود دارد.
- دسترسی به کاربران دارای اعتبار: فروشگاه به یکی از محلهای قابل انتخاب برای استفاده از اعتبار تبدیل میشود.
- امکان حفظ اقلام مورد نیاز در سبد خرید: برخی مشتریان میتوانند بهجای حذف کالاها، هزینه خرید را در چند مرحله بپردازند.
میزان اثر این فرصتها بر فروش، به نوع کالا، رفتار مشتریان و شرایط همکاری با سرویس اعتباری بستگی دارد.
خرید چهارقسطه با اسنپپی
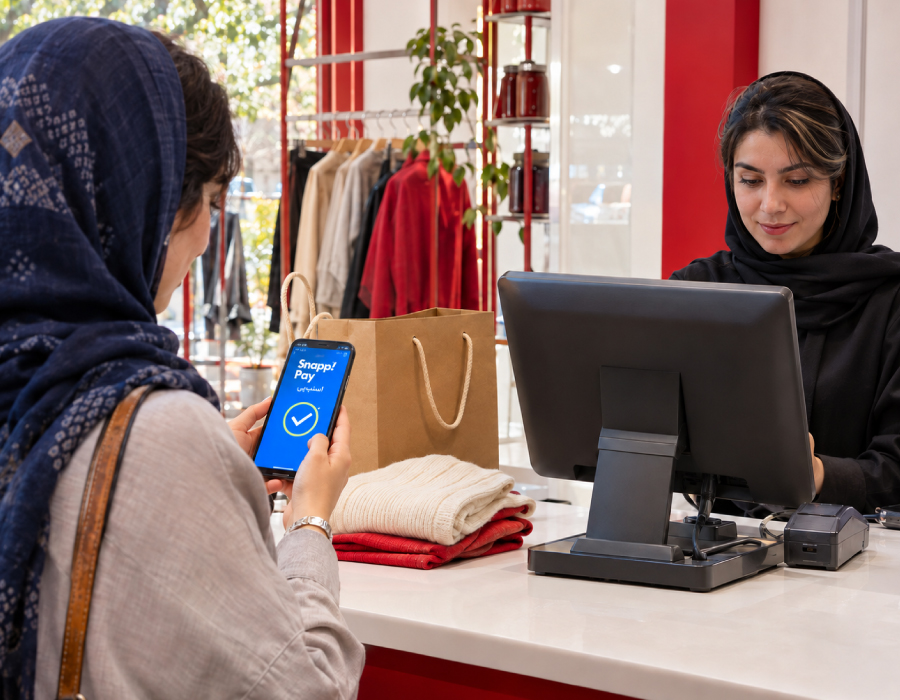
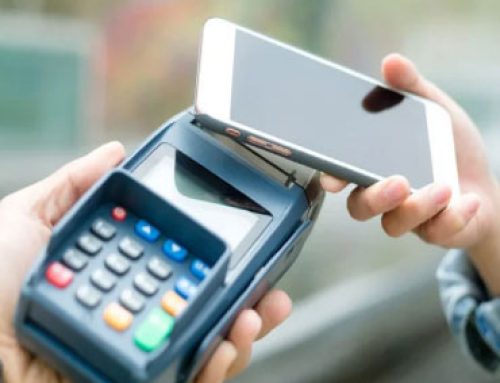
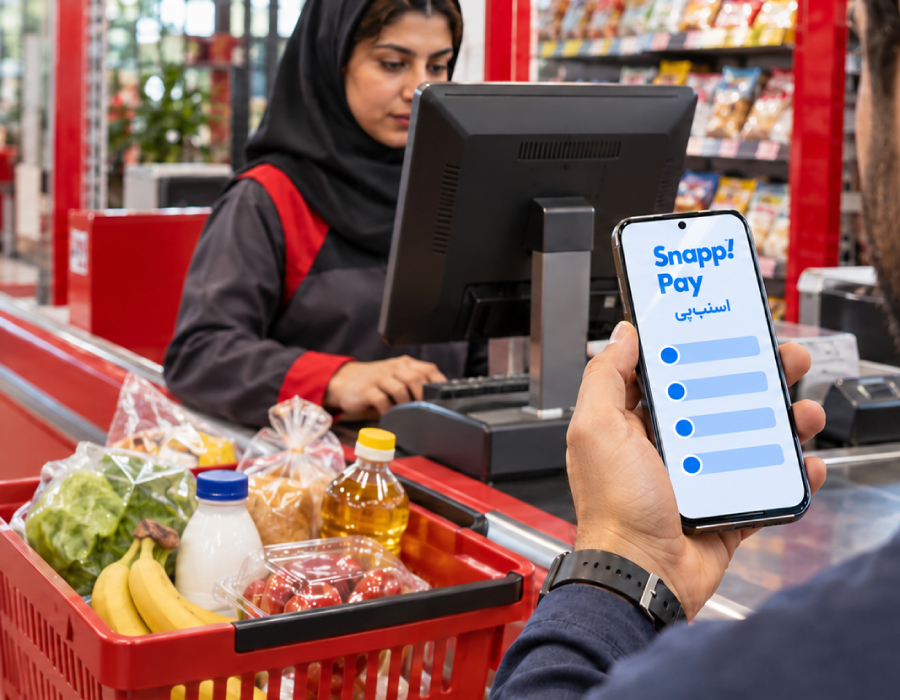
اسنپپی امکان خرید اعتباری از فروشگاههای پذیرنده را فراهم میکند و سرویس چهارقسطه آن، خرید حضوری را نیز پوشش میدهد. مشتریان دارای اعتبار فعال میتوانند در محدوده اعتبار قابل استفاده خود و مطابق شرایط سرویس خرید کنند.
برای استفاده بهتر از این امکان، مشتری باید از پذیرندگی فروشگاه مطلع باشد. اطلاعرسانی در ورودی شعبه، کنار کالاها یا محل صندوق کمک میکند مشتری پیش از نهاییکردن سبد، روش پرداخت خود را انتخاب کند. آشنایی صندوقداران با فرآیند خرید اعتباری نیز برای اجرای درست آن ضروری است.